Stormschade aan bedrijfspanden: continuïteit en grotere risico’s
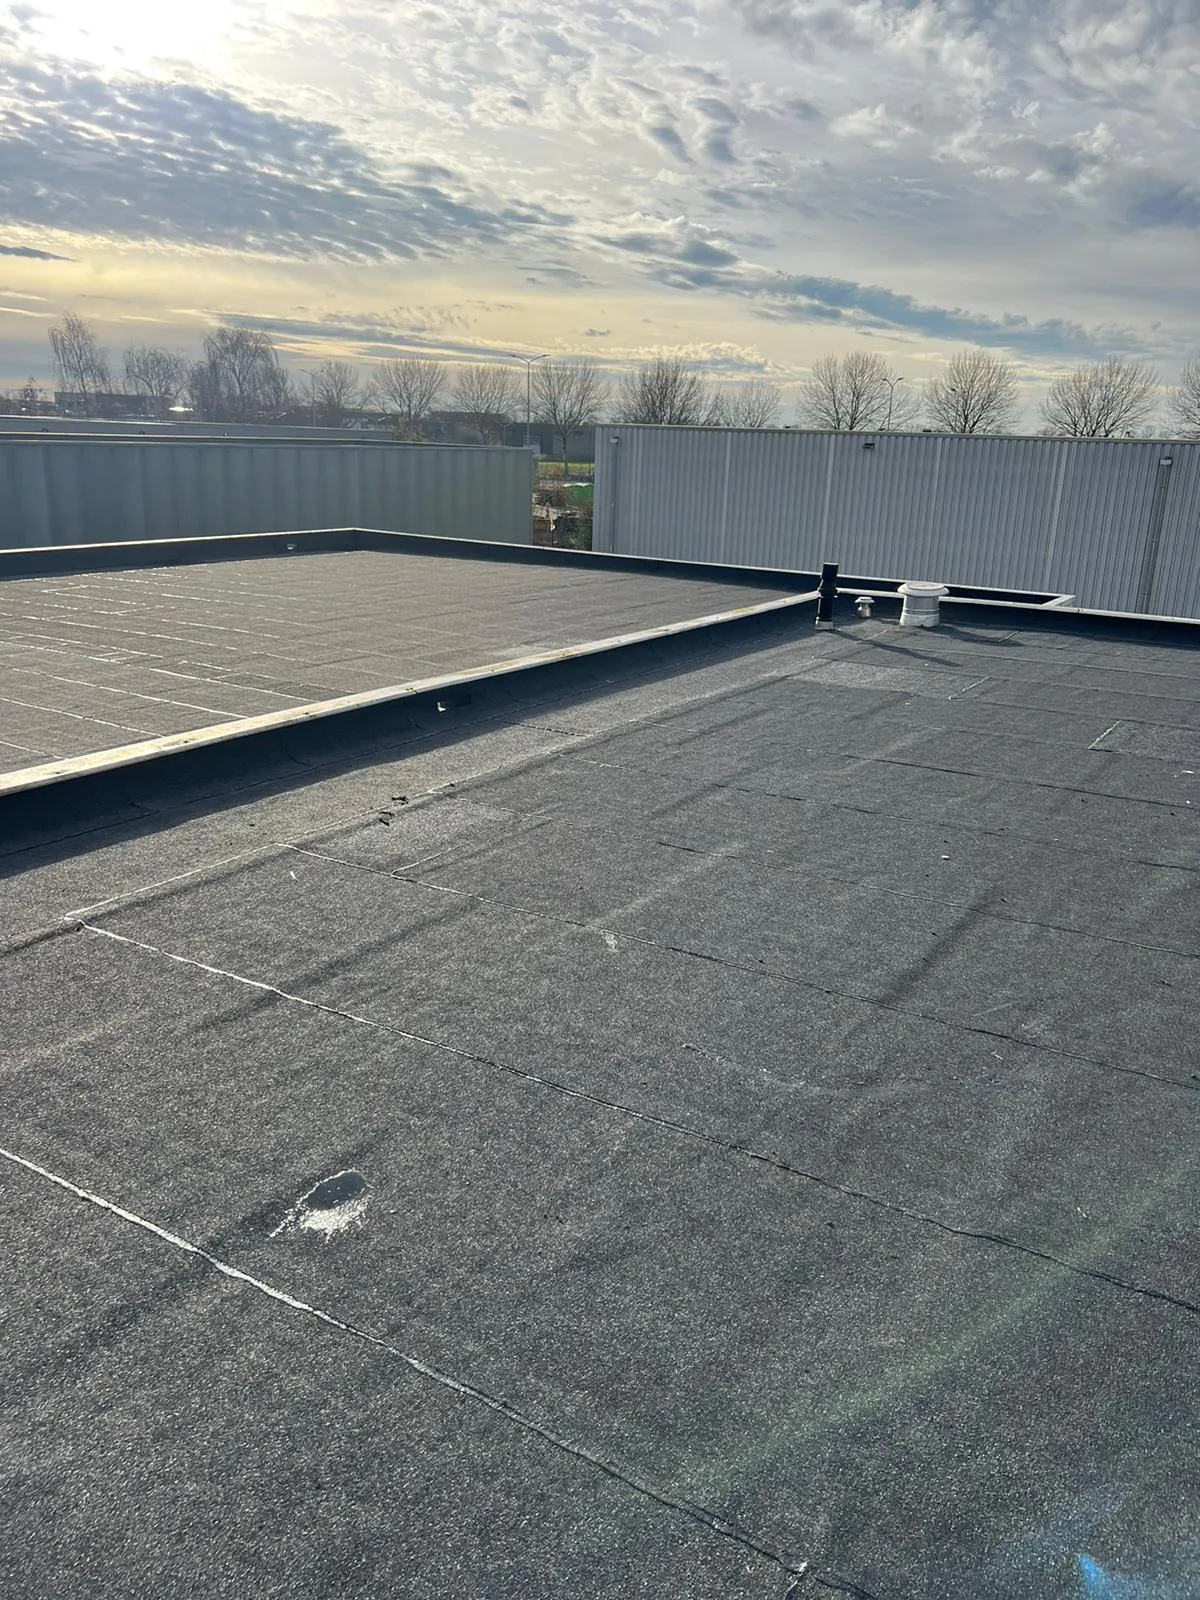
Bij bedrijfspanden is de impact van stormschade vaak bedrijfskritisch. Een lekkend plat dak boven een magazijn kan direct zorgen voor waterschade aan voorraad en inventaris. In een productiehal kan infiltrerend water machines beschadigen of zelfs kortsluiting veroorzaken. De directe reparatiekosten zijn dan nog maar een deel van het probleem; productiestops en omzetverlies kunnen vele malen hoger uitvallen.
De dakconstructie van bedrijfspanden is vaak groter en complexer dan bij woningen: grote platte daken, sandwichpanelen, dakisolatie, lichtstraten, grote goten en industriële doorvoeren. Storm kan hier zorgen voor opwaaiend dakbedekkingsmateriaal, gescheurde naden, beschadigde lichtkoepels of losgetrokken dakrandafwerkingen. Herstel vergt dan een combinatie van dakdekkerswerk, soms staal- of houtconstructiewerk en het veiligstellen van installaties op het dak.
De verzekeringskant is bij bedrijfspanden meestal geregeld via een zakelijke gebouwenverzekering en eventuele aanvullende dekkingen (inventaris, goederen, bedrijfsschadeverzekering). Herstelkosten van stormschade aan een bedrijfspand lopen sterk uiteen, omdat de daken groter zijn en er vaak installaties op staan. Ook hier geldt: exacte bedragen zijn volledig afhankelijk van het type dak, de omvang van de schade en de polisvoorwaarden; neem daarom altijd direct contact op met een professioneel dakbedrijf en uw verzekeringsadviseur. Prins Dakonderhoud kan in Tilburg snel schakelen bij bedrijfsmatige stormschades.
Stormschade bij VvE’s: collectieve beslissingen en MJOP
Bij appartementencomplexen is het dak vrijwel altijd gemeenschappelijk eigendom en daarmee de verantwoordelijkheid van de VvE. Stormschade treft dus niet één individuele eigenaar, maar alle leden gezamenlijk. Dat betekent dat de VvE zorg draagt voor het melden van de schade, het inschakelen van een dakdekker, het communiceren met de verzekeraar en het regelen van noodreparaties en definitief herstel.
Een goed functionerende VvE heeft een opstalverzekering voor het gehele gebouw, vaak aangevuld met een collectieve glasverzekering. Stormschade aan het dak en gevolgschade aan gemeenschappelijke delen worden in de regel vanuit deze opstalverzekering vergoed, mits aan de polisvoorwaarden is voldaan. Belangrijk is dat de VvE kan aantonen dat regulier onderhoud heeft plaatsgevonden. Periodieke dakinspecties door een professionele partij – zoals de gratis dakinspecties van Prins Dakonderhoud – zijn dan een sterk bewijs richting de verzekeraar.
Financieel speelt ook de onderhoudsreserve een grote rol. Niet alle stormschade valt één-op-één te verhalen op de verzekering; soms zijn er eigen risico’s, soms valt een deel van het werk onder “achterstallig onderhoud”. In dat geval moet de VvE (en dus de leden) zelf bijpassen. Zeker bij grote dakvlakken kunnen de kosten flink oplopen. Een actueel MJOP en voldoende reservering helpen om deze financiële klappen op te vangen.
Aansprakelijkheid, verzekering en herstelkosten bij stormschade
De kernvraag bij stormschade is vaak: wie is aansprakelijk, en wat betaalt de verzekering? Bij woningen is dit relatief eenvoudig: de eigenaar is verantwoordelijk voor onderhoud en heeft (als het goed is) een opstalverzekering afgesloten. Die verzekering dekt stormschade mits het dak niet aantoonbaar verwaarloosd is. De verzekeraar vergoedt dan de herstelkosten minus het eigen risico. Als rondvliegende dakpannen schade bij de buren veroorzaken, kan de aansprakelijkheidsverzekering voor particulieren (AVP) in beeld komen, tenzij de storm zó uitzonderlijk was dat er van onvoorziene overmacht wordt gesproken.
Bij bedrijfspanden kan de situatie complexer worden. Is het pand in eigendom van de ondernemer, dan ligt de verantwoordelijkheid voor het dak en de gebouwenverzekering bij hem of haar. Wordt het pand gehuurd, dan is in het huurcontract vastgelegd wie waarvoor verantwoordelijk is. Vaak is de verhuurder verantwoordelijk voor het casco (dus ook het dak), terwijl de huurder verantwoordelijk is voor inventaris en bedrijfsvoering. Stormschade aan het dak gaat dan via de gebouwenverzekering van de eigenaar, maar gevolgschade aan voorraad en inkomstenverlies via de verzekeringen van de huurder.
Bij VvE’s ligt de aansprakelijkheid bij de rechtspersoon VvE zelf voor alles wat gemeenschappelijk is, waaronder het dak. De individuele eigenaren zijn in dat kader niet direct persoonlijk aansprakelijk voor schade aan het dak, maar indirect wel via hun bijdrage aan de VvE. Het bestuur van de VvE moet zorgvuldig handelen bij onderhoud en schade-afhandeling. Gebeurt dit aantoonbaar nalatig, dan kan er in uitzonderlijke gevallen bestuurdersaansprakelijkheid spelen. Een duidelijke taakverdeling, heldere notulen en structurele samenwerking met een ervaren dakpartner minimaliseren die risico’s.
Hoe verzekeraars naar stormschade kijken
Verzekeraars hanteren duidelijke criteria voor storm: vaak windkracht 7 of hoger, geregistreerd door het KNMI. Daarnaast kijken zij streng naar de staat van het dak vóór de storm. Een goed onderhouden dak dat schade oploopt tijdens een erkende storm wordt doorgaans vergoed. Een dak dat al jarenlang zichtbaar in slechte staat verkeerde, kan (deels) buiten dekking vallen omdat dit onder regulier onderhoud of achterstallig onderhoud valt.
Belangrijke elementen waar verzekeraars naar kijken, zijn:
- Onderhoudshistorie: zijn er recente inspectierapporten of facturen van onderhoud?
- Leeftijd en type dakbedekking: ouder bitumen of verouderde pannen zijn gevoeliger voor schade.
- Foto’s van voor en na de storm: dit maakt het verschil tussen normale slijtage en stormschade inzichtelijk.
- Noodmaatregelen: is er direct actie ondernomen om gevolgschade te beperken (bijvoorbeeld noodreparaties of afdekken)?
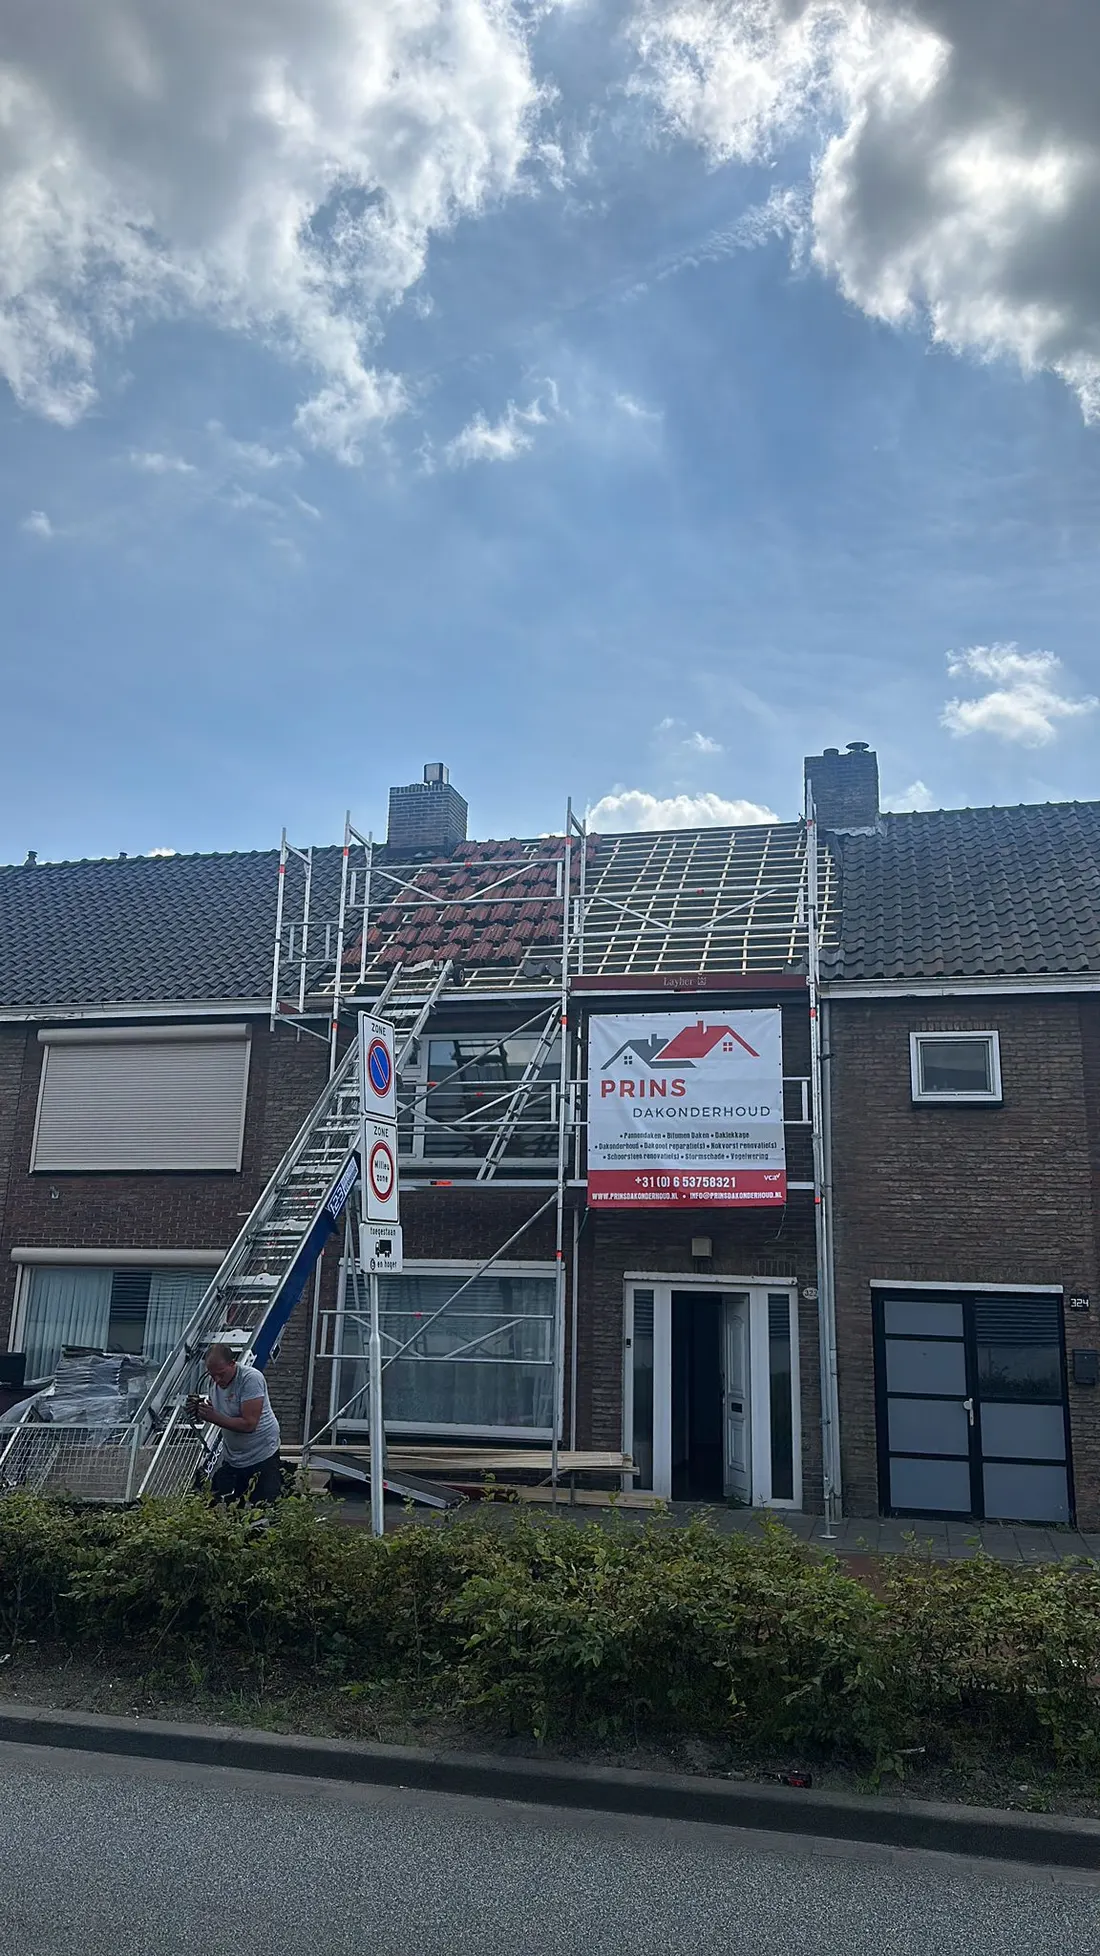
Hier komt een bedrijf als Prins Dakonderhoud nadrukkelijk in beeld. Door regelmatig gratis dakinspecties uit te voeren in Tilburg en omgeving, kunnen eventuele gebreken tijdig worden gesignaleerd en vastgelegd. Bij stormschade kan vervolgens snel een helder rapport en een herstelplan worden aangeleverd, wat de kans op een soepele schade-afhandeling bij de verzekeraar vergroot.
Herstelkosten en praktische aanpak na stormschade
De herstelkosten bij stormschade zijn sterk afhankelijk van het type dak (pannendak, bitumen, EPDM, PVC), de omvang van de schade en de bereikbaarheid van het dak. Ter indicatie (prijzen van Prins Dakonderhoud, exclusief btw, inclusief arbeid en materiaal):
- Klein herstel (enkele pannen, kleine lekkage): €150 – €350 excl. btw
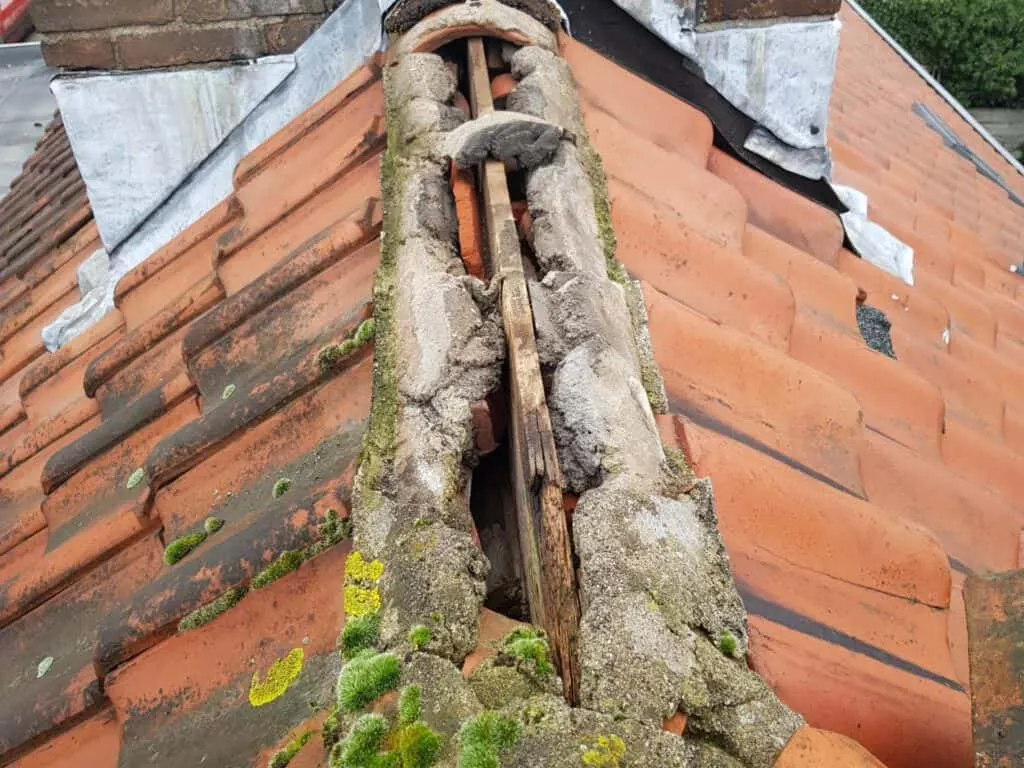
- Groter herstel (dakdeel, nokvorsten, loodwerk): €500 – €1.250 excl. btw
- Kleine reparatie plat dak (bitumen): €120 – €250 per klus excl. btw
- Zware schade (groot deel van het dak): €2.000 – €5.000 excl. btw
Deze bedragen zijn indicatief en kunnen naar boven of beneden afwijken door o.a. steigerwerk, hoogte van het pand, aanwezigheid van installaties en de materiaalkeuze. Voor een exacte prijsopgave is een inspectie ter plaatse noodzakelijk. Bij Prins Dakonderhoud is die dakinspectie altijd gratis; vervolgens ontvangt u een duidelijke offerte op maat, afgestemd op uw specifieke situatie en verzekeringsdekking.
De praktische stappen na stormschade zijn in grote lijnen voor woningen, bedrijfspanden en VvE’s hetzelfde, maar de betrokken partijen verschillen:
- Veiligheid eerst: zorg dat niemand onder loshangende delen of in doorweekte plafonds loopt.
- Schade vastleggen: maak foto’s en noteer datum/tijd en weersomstandigheden.
- Dakdekker inschakelen: laat zo snel mogelijk noodmaatregelen nemen om verdere schade te beperken.
- Schade melden bij verzekering: met foto’s, rapport van de dakdekker en eventuele facturen van noodreparaties.
- Definitief herstel plannen: in overleg met dakdekker, verzekeraar en (bij VvE/bedrijf) bestuur of beheerder.
Stormschade aan woningen, bedrijfspanden en VvE’s kent dus duidelijke verschillen in verantwoordelijkheid, verzekering en herstel. Als particuliere eigenaar bent u zelf aan zet, bij bedrijfspanden spelen ook huur- en verzekeringsconstructies een grote rol, en bij VvE’s moet alles via de collectieve besluitvorming lopen. In alle gevallen geldt dat goed onderhoud, periodieke (gratis) dakinspecties en duidelijke documentatie het verschil kunnen maken tussen een soepel afgehandelde schade en een langdurige, kostbare kwestie.
Of u nu een eigen woning heeft, een bedrijfspand beheert of in een VvE-bestuur zit: het is verstandig om nu al na te denken over de staat van uw dak, de dekking van uw verzekering en de keuze voor een vaste dakpartner. Zo staat u sterker als de volgende storm over Nederland raast.
Voor dakinspecties, preventief onderhoud en herstel van stormschade in Tilburg en omgeving kunt u altijd terecht bij Prins Dakonderhoud. Of het nu gaat om een particuliere woning, een bedrijfspand of een compleet VvE-complex: Prins Dakonderhoud combineert vakmanschap met duidelijke communicatie en een gratis dakinspectie als startpunt. Neem contact op voor een advies op maat en een nauwkeurige prijsindicatie voor uw specifieke situatie.